Por Martin Moreira Miembro de la Red Boliviana de Economía Política Argentina, Paraguay y Bolivia muestran una preocupante coincidencia: los efectos
Argentina, Paraguay y Bolivia muestran una preocupante coincidencia: los efectos del ajuste económico se traducen en el cierre de empresas, pérdida de empleos, reducción del poder adquisitivo, encarecimiento de los servicios básicos, crecimiento de la informalidad y profundización de la desigualdad social. Mientras los indicadores macroeconómicos buscan reflejar estabilidad, el costo de estas políticas recae principalmente sobre los trabajadores, las pequeñas empresas y los sectores populares. A un año del gobierno de Rodrigo Paz, Bolivia comienza a experimentar estas consecuencias: contracción del mercado interno, debilitamiento de la producción nacional y mayores dificultades para cubrir las necesidades básicas de las familias. La experiencia regional plantea una interrogante fundamental: ¿hacia dónde nos conduce este camino? Bolivia necesita más que créditos y recetas importadas; necesita un proyecto económico nacional que genere empleo, fortalezca la producción y garantice mejores condiciones de vida, porque ningún país puede construir su desarrollo empobreciendo a su población.
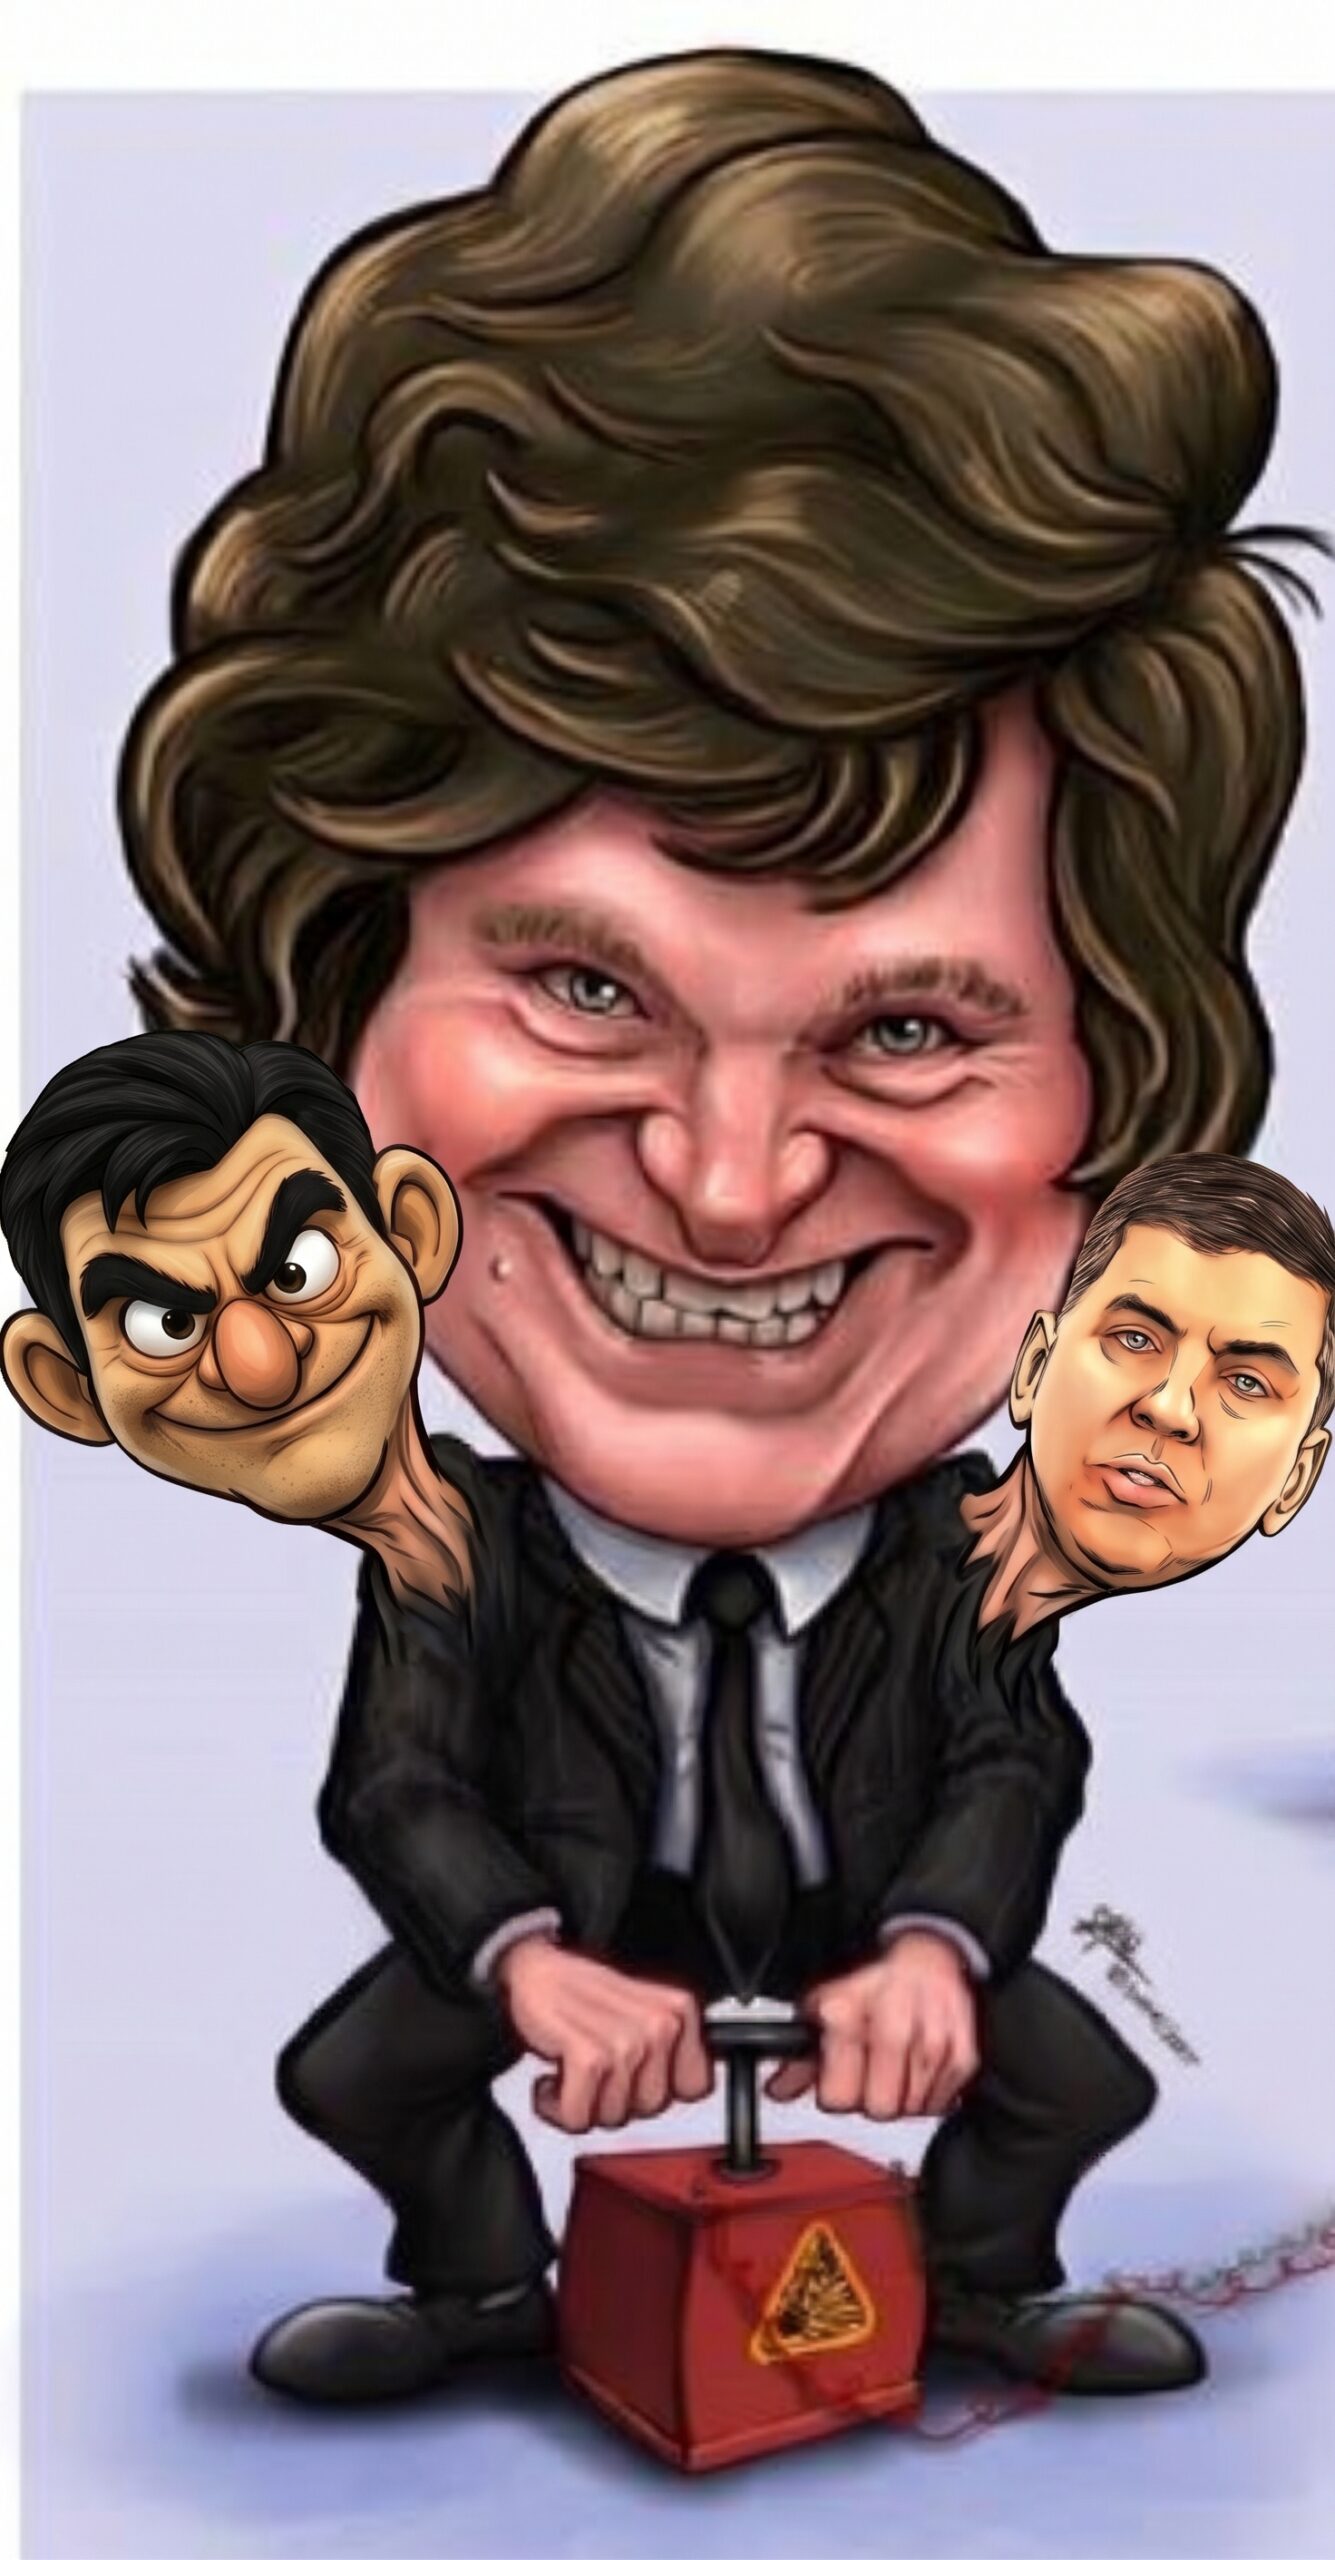
A falta de un discurso económico que explique hacia dónde pretende conducir al país, el primer año del gobierno de Rodrigo Paz deja una pregunta inevitable: ¿cuáles son los resultados de los modelos liberales que se están aplicando en la región y qué puede esperar Bolivia si continúa por ese camino? Para responder, basta observar las experiencias de Argentina, bajo la presidencia de Javier Milei, y Paraguay, dos economías que permiten identificar los efectos sociales de las políticas de ajuste, la reducción del gasto público y la menor intervención del Estado en la actividad económica.
En Argentina, la gestión de Javier Milei ha estado marcada por un profundo proceso de reestructuración económica. Entre sus consecuencias se menciona el cierre de 32.290 empresas, con un impacto considerable sobre el empleo y el crecimiento de la informalidad. La contracción de la actividad económica, sumada a la pérdida de capacidad adquisitiva, ha obligado a miles de trabajadores a buscar dos o incluso tres empleos para sostener sus hogares. El problema no es solamente la desaparición de unidades productivas, sino también la destrucción de fuentes de trabajo y la reducción de las posibilidades de recuperación del mercado interno.
El encarecimiento de la vida constituye otro de los aspectos centrales de esta experiencia. Los incrementos acumulados en vivienda, servicios públicos, transporte, educación y comunicaciones han deteriorado las condiciones de vida de la población. La eliminación de subsidios y la transferencia de costos que anteriormente asumía el Estado hacia los consumidores han significado que las familias deban destinar una proporción cada vez mayor de sus ingresos a cubrir necesidades básicas.
La contradicción aparece cuando se compara el costo de vida con los ingresos de la población. En el escenario descrito, una persona necesitaría alrededor de 1.700.000 pesos argentinos mensuales para cubrir sus gastos, mientras que más del 48% de la población percibiría aproximadamente 890.000 pesos y otro 38% tendría ingresos cercanos a los 700.000. Incluso quienes consiguen sumar dos trabajos apenas logran aproximarse a los recursos necesarios para mantener una vida relativamente estable. En otras palabras, el ajuste puede mejorar determinadas variables fiscales, pero no necesariamente mejora la vida de las personas.
Paraguay presenta otra expresión de esta problemática. A pesar de sus importantes niveles de exportación y de su condición de economía con fuerte componente agropecuario, mantiene profundas brechas de desigualdad entre los sectores urbanos y rurales. Los datos mencionados del Instituto Nacional de Estadística muestran una pobreza del 16%, con una incidencia del 13,6% en las zonas urbanas y del 22,1% en el área rural. La pobreza extrema rural alcanza el 5,1%, evidenciando las dificultades de una población que depende considerablemente de las actividades agropecuarias, pero que no necesariamente participa de los beneficios generados por el crecimiento exportador.
La desigualdad también se refleja en la distribución de los ingresos. Mientras el 20% de la población de mayores recursos registra ingresos familiares mensuales promedio de 13.155.000 guaraníes, el 80% restante se sitúa alrededor de los 2.296.000 guaraníes. La diferencia es considerable y revela que el crecimiento económico no garantiza, por sí mismo, una distribución equitativa de la riqueza.
A esto se suma el costo de la vida. En ciudades como Asunción y Encarnación, una persona que busca vivir de manera independiente, cubriendo alquiler, servicios básicos, transporte y salud, necesita aproximadamente seis millones de guaraníes mensuales. Sin embargo, el ingreso promedio señalado para amplios sectores de la población apenas supera los dos millones. La distancia entre lo que cuesta vivir y lo que efectivamente se gana constituye una de las expresiones más evidentes de la desigualdad.
El mercado laboral paraguayo tampoco escapa a esta realidad. La informalidad, estimada en determinados sectores entre el 85% y el 90%, representa un problema estructural: millones de personas trabajan sin estabilidad, protección social ni garantías laborales suficientes. Esto demuestra que una economía puede exhibir cifras importantes de exportación y, al mismo tiempo, mantener condiciones laborales precarias y una distribución profundamente desigual de sus beneficios.
¿Y qué ocurre con Bolivia? La situación comienza a mostrar señales que merecen especial atención. Después de un año de gobierno de Rodrigo Paz, el país enfrenta un escenario de encarecimiento del costo de vida, pérdida del poder adquisitivo, debilitamiento del mercado interno y creciente incertidumbre económica. Las estimaciones expuestas sitúan la pobreza alrededor del 40% y la pobreza extrema entre el 18% y el 19%, mientras la informalidad podría aproximarse al 90%.
Uno de los problemas centrales es la distancia entre los indicadores oficiales de inflación y la experiencia cotidiana de las familias. Mientras el INE registra una inflación del 5,87%, la percepción del encarecimiento de los productos y servicios básicos es considerablemente mayor. La Defensoría del Pueblo ha sido citada en relación con un incremento del costo de vida que alcanzaría el 150%. Estas cifras responden a metodologías diferentes y no deben confundirse, pero reflejan una discusión fundamental: ¿hasta qué punto los indicadores agregados representan realmente la capacidad de compra de los hogares?
Existe, además, un fenómeno económico que merece mayor atención. Cuando los ingresos caen y los precios aumentan, las familias comienzan a restringir sus consumos. Dejan de comprar ropa, postergan la adquisición de calzado, reducen gastos en educación, recreación y otros bienes, y concentran sus recursos en la alimentación. La caída de la demanda puede terminar moderando los incrementos de precios en determinados rubros, pero eso no significa que la economía esté mejorando. Puede significar, sencillamente, que la población ya no tiene capacidad para comprar.
En este contexto, el debilitamiento del mercado interno es una de las señales más preocupantes. El caso de Manaco, una empresa importante del sector manufacturero y comercial que se fue a la quiebra, puede interpretarse como un síntoma de las consecuencias que tiene la pérdida de poder adquisitivo sobre las empresas que dependen del consumo nacional. Cuando las familias dejan de comprar, las empresas venden menos, reducen su producción, recortan personal y, en los casos más graves, cierran sus operaciones. El resultado es un círculo económico regresivo: menos consumo, menos producción, menos empleo y más informalidad.
Sin embargo, no todos los sectores parecen experimentar las mismas dificultades. Mientras el mercado interno registra una contracción señalada en torno al 3,33%, determinados sectores vinculados a las exportaciones, la banca y la minería aurífera mantienen importantes niveles de rentabilidad. La banca, por ejemplo, registra utilidades extraordinarias, mientras el sector cooperativista minero aurífero continúa beneficiándose de las condiciones favorables de comercialización del oro. También existen segmentos agroindustriales y manufactureros orientados a la exportación que conservan importantes oportunidades de negocio.
Aquí aparece una de las contradicciones más profundas del modelo económico: Bolivia exporta, genera divisas y dispone de sectores con importantes ganancias, pero esos beneficios no necesariamente se traducen en mayor inversión productiva, empleo formal, fortalecimiento industrial o bienestar para la mayoría de la población. El problema no es exportar, sino cómo se distribuyen los beneficios de las exportaciones y cuánto de esos recursos permanece en la economía nacional para impulsar nuevas actividades productivas.
Un modelo que concentra sus beneficios en determinados sectores y debilita la demanda interna termina comprometiendo su propia sostenibilidad. La reducción del consumo afecta a la industria, el comercio, los servicios y las pequeñas empresas. A su vez, el desempleo y la informalidad generan condiciones de mayor vulnerabilidad social, mientras la inseguridad y la violencia encuentran terreno fértil en una economía donde cada vez más personas carecen de oportunidades laborales estables.
A esta situación se agregan la incertidumbre política, los cuestionamientos sobre la administración pública y la crisis institucional y judicial, factores que también afectan la percepción de riesgo y las decisiones de inversión. Ninguna economía puede consolidar un proceso de crecimiento sostenible cuando carece de planificación, estabilidad institucional y una estrategia clara de desarrollo.
El problema de Bolivia, por tanto, no se limita a la inflación, al déficit fiscal o a la disponibilidad de dólares. El problema es la ausencia de una política integral que articule producción, empleo, industrialización, inversión pública y fortalecimiento del mercado interno. Un país no puede resolver sus dificultades económicas debilitando permanentemente la capacidad de consumo de su población y esperando que las exportaciones, por sí solas, generen bienestar.
Las experiencias de Argentina y Paraguay deberían servir como advertencia. La estabilidad de algunos indicadores macroeconómicos no puede confundirse con desarrollo económico. Tampoco puede considerarse un éxito un modelo que reduce el gasto público, pero traslada sus costos a las familias; que estimula las exportaciones, pero no garantiza una distribución equitativa de sus beneficios; o que busca equilibrar las cuentas fiscales mientras destruye empresas y empleos.
Bolivia necesita recuperar una estrategia económica propia, ampliar sus mercados internacionales sin renunciar a los existentes y fortalecer su capacidad productiva. Esto implica generar valor agregado, industrializar los recursos naturales, garantizar condiciones para la producción nacional y asegurar que los dólares provenientes de las exportaciones contribuyan efectivamente al desarrollo del país.
La discusión de fondo no debería ser cuánto debe reducirse el Estado, sino qué Estado necesita Bolivia para producir más, generar empleo, garantizar alimentos y distribuir mejor la riqueza. Porque si el resultado del ajuste es una sociedad con menos empresas, menos consumo, más informalidad y mayor desigualdad, entonces la pregunta ya no es cuánto falta para que el modelo funcione, sino quiénes están pagando el precio de mantenerlo.
A un año del gobierno de Rodrigo Paz, Bolivia necesita algo más que discursos, créditos y recetas importadas. Necesita un proyecto económico nacional. Porque un país no se desarrolla empobreciendo a su población ni convirtiendo el mercado interno en la primera víctima de su política económica.
COMMENTS