Por Humberto Arandia | Economista e investigador especializado en macroeconomía y econometría | La Paz, 15 de noviembre de 2026 La confirmación de
Por Humberto Arandia | Economista e investigador especializado en macroeconomía y econometría | La Paz, 15 de noviembre de 2026
La confirmación de Yacimientos Petrolíferos Fiscales Bolivianos (YPFB) sobre el fin definitivo de la subvención a la Gasolina Especial a partir del 12 de enero de 2027 marca el cierre de dos décadas de precios congelados en nuestro país. Aunque la estatal petrolera ha evitado dar una cifra exacta, argumentando que todo dependerá de la cotización internacional del crudo, si aplicamos la metodología oficial vigente, podemos calcular con bastante precisión el impacto real: el precio en surtidor saltará de los actuales Bs 6,96 a un rango entre Bs 14,32 y Bs 14,67 por litro. Hablamos de un shock directo superior al 110% para el bolsillo de la población.
De la congelación normativa al ajuste inevitable
A lo largo de 2026, fuimos testigos de varios intentos fallidos de corregir este desfase de manera gradual. En enero de este año, mediante el Decreto Supremo 5516, el Ejecutivo fijó la Gasolina Especial en Bs 6,96 por litro mediante un esquema de revisiones semestrales. Sin embargo, tras un contundente bloqueo de carreteras de 53 días en julio, el Gobierno promulgó el Decreto Supremo 5652, postergando la liberalización por seis meses más —hasta el 12 de enero de 2027— e introduciendo un factor de ajuste cambiario.
A diferencia del diésel, que ya fue liberado a precios de mercado y hoy se comercializa a Bs 17,95 por litro, la gasolina se ha mantenido con una brecha artificial. Esta distorsión fiscal ya no está contemplada en el proyecto del Presupuesto General del Estado (PGE) 2027, que concentra el apoyo del Estado exclusivamente en el gas licuado de petróleo (GLP).
La anatomía del precio real: ¿cómo se construye el costo sin subsidio?
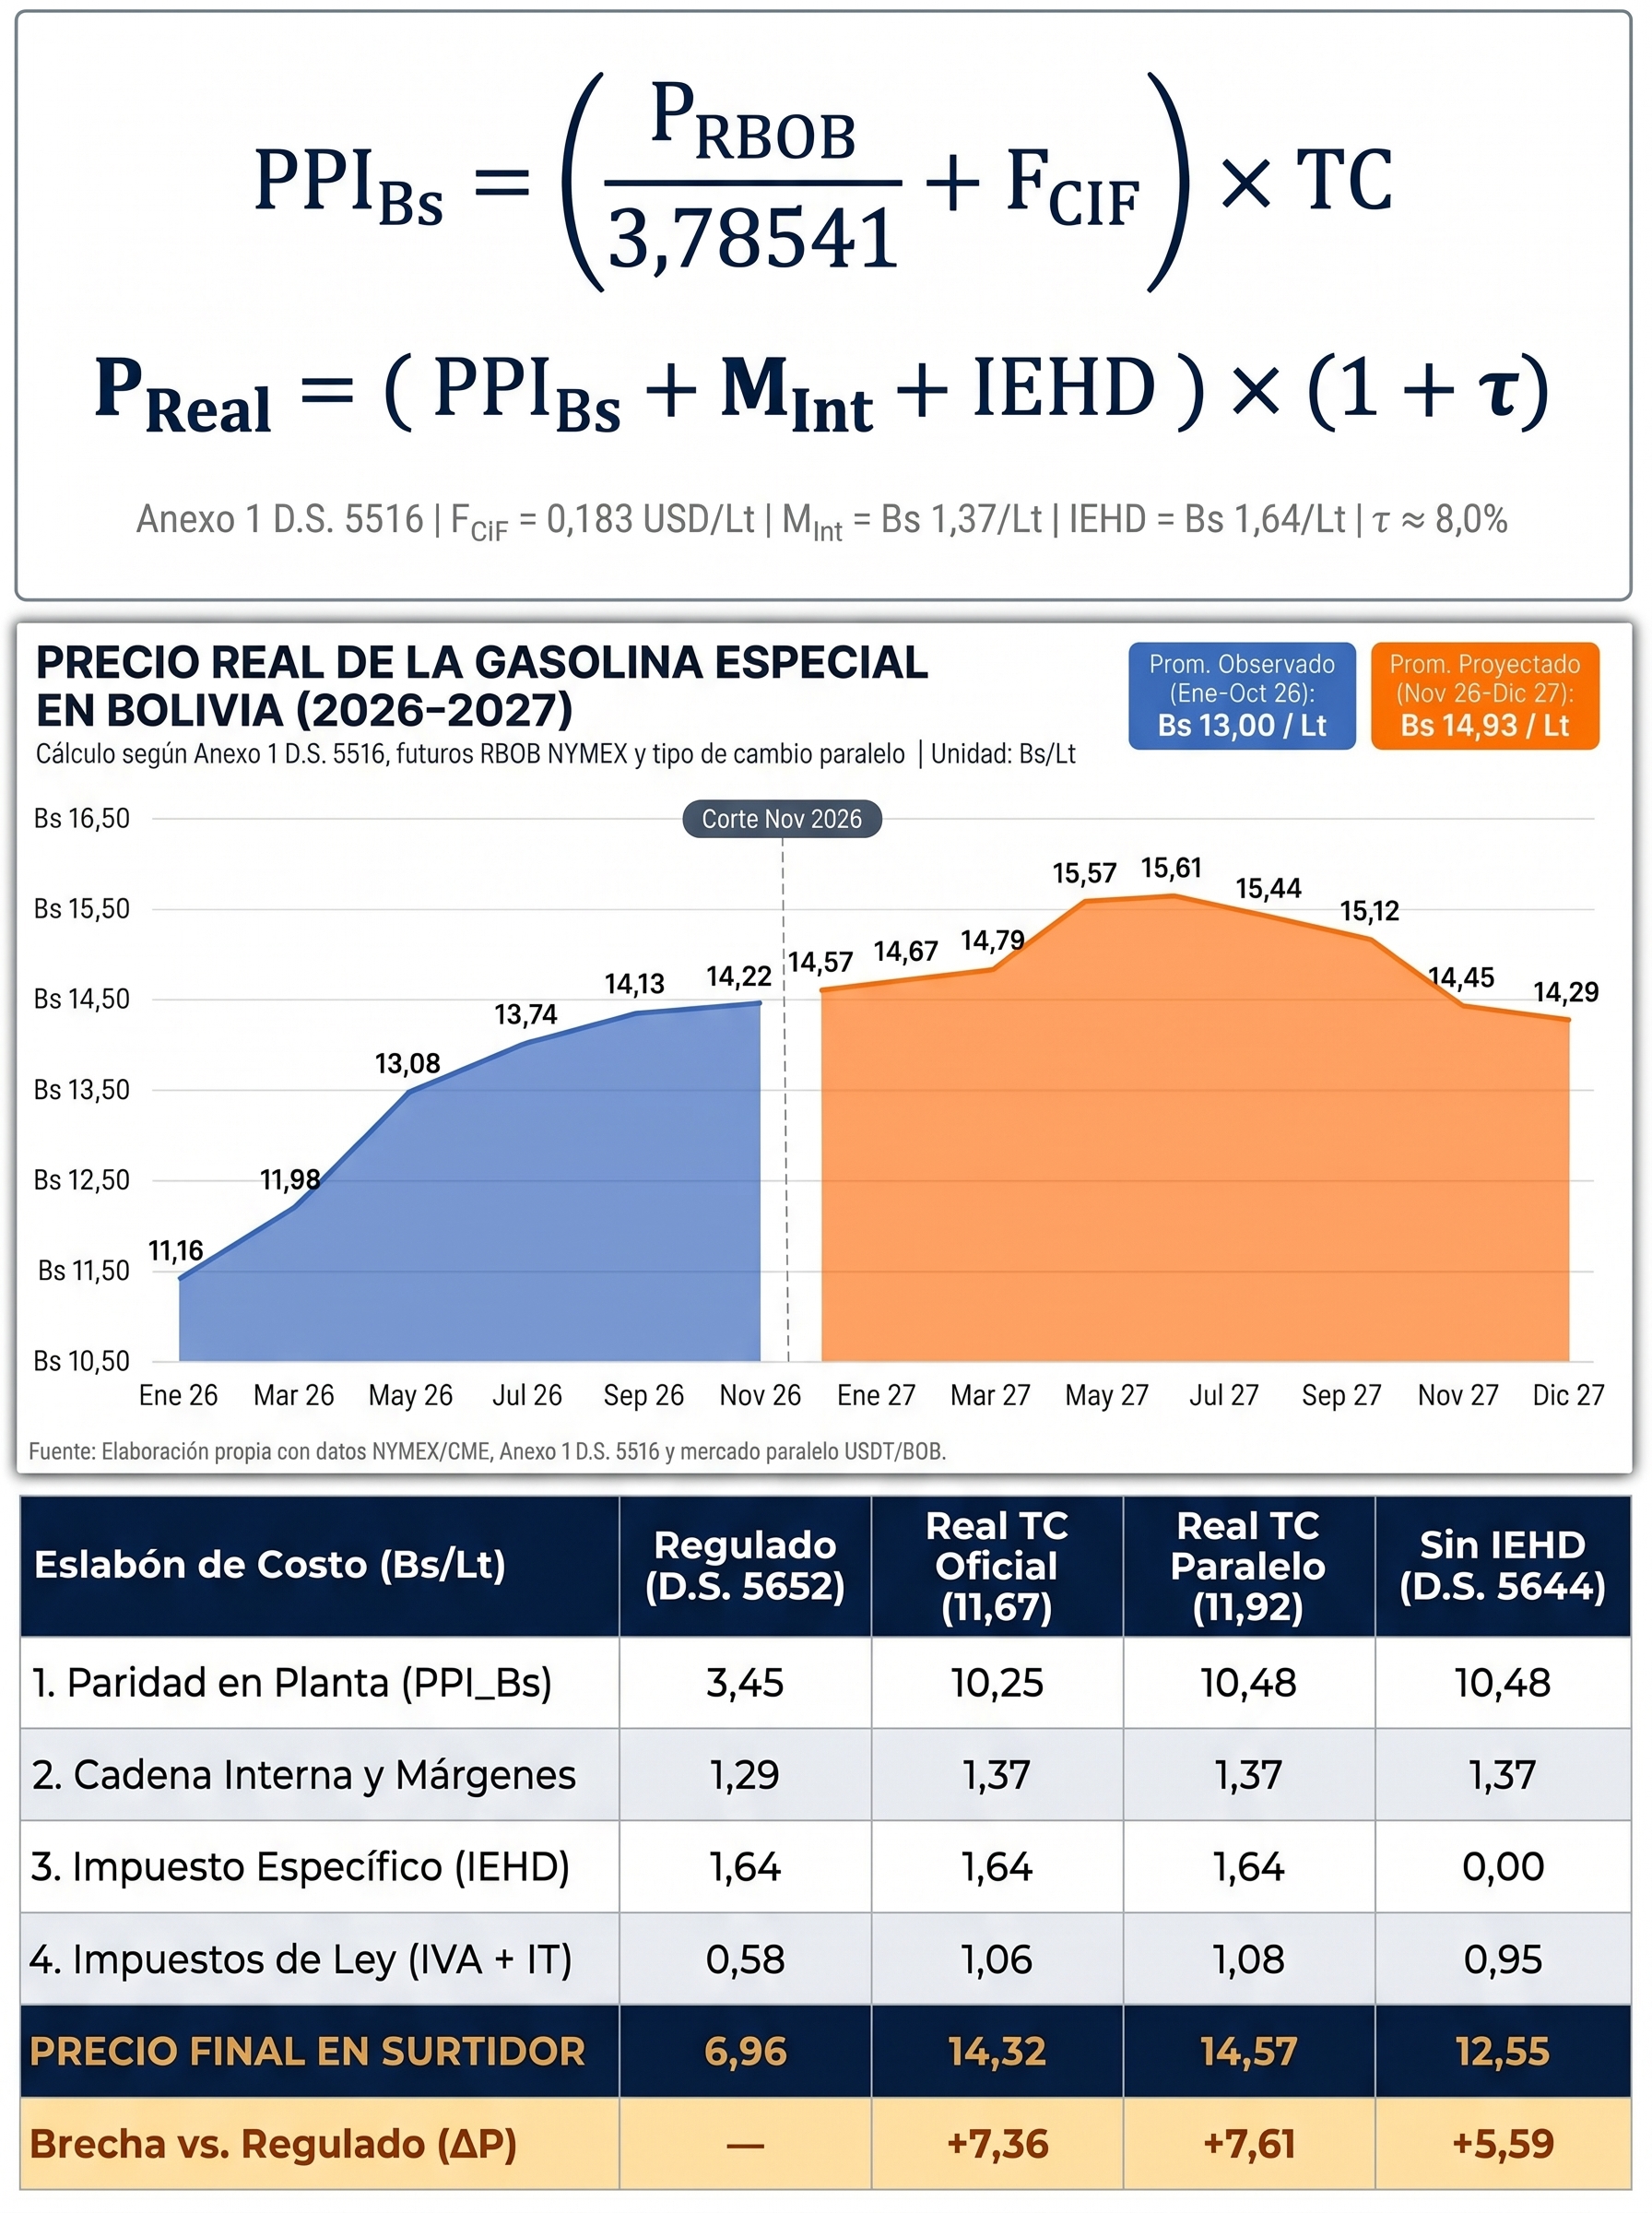
Para entender con transparencia el costo real de reponer cada litro de combustible, modelamos la cadena completa de valor siguiendo la estructura del Anexo 1 del D.S. 5516, sustituyendo los parámetros fijados por el Estado por variables reales del mercado: cotizaciones de futuros de gasolina RBOB en la bolsa NYMEX/CME de Nueva York, costos de internación logística y el valor del dólar en el mercado cambiario.
El cálculo responde a cuatro bloques secuenciales:
Donde:
- Paridad de Importación en Planta (PPI_Bs): Toma como base la cotización internacional de la gasolina RBOB en dólares por galón, convertida a litros (÷ 3,78541), más el costo logístico internacional (F_CIF ≈ 0,183 USD/Lt) para cubrir el flete marítimo, la descarga en puertos como Arica, Mejillones o Campana y el flete terrestre hasta la planta, todo ello multiplicado por el tipo de cambio efectivo (TC).
- Márgenes operativos y logística interna (M_Int): Añade Bs 1,37 por litro, dedicados a la refinación y mezcla con etanol anhidro al 12% (Bs 0,61), transporte por poliductos y cisternas (Bs 0,18), almacenaje en YPFB Logística (Bs 0,08), margen mayorista (Bs 0,15) y el margen minorista para las estaciones de servicio (Bs 0,35).
- Impuesto Especial a los Hidrocarburos y Derivados (IEHD): Suma la alícuota fija de Bs 1,64 por litro, salvo que el Ejecutivo decida activar la exención temporal fijada en el S. 5644 para los importadores privados.
- Carga tributaria de ley (τ): Aplica el IVA (13%) y el IT (3%).
Radiografía de la brecha: Bs 5,95 frente a Bs 14,57 por litro
Con datos al mes de noviembre, al comparar la tarifa congelada con la realidad del mercado a noviembre de 2026, se observa la dimensión del problema: el Tesoro General de la Nación (TGN) asume hoy una subvención implícita de entre Bs 7,36 y Bs 7,61 por cada litro vendido. En términos sencillos, el Estado sigue cubriendo más de la mitad del valor real del combustible.
Evolución histórica y proyección 2025–2027 según las curvas forward
- El impacto inicial (enero de 2027): Con el contrato futuro de enero cotizando en $2,60 por galón, el precio liberado arrancará cerca de Bs 14,67 por litro, lo que marcará un alza inmediata del +110,8% frente a la tarifa Si el Gobierno decidiera suspender temporalmente el IEHD para reducir un posible impacto social, la tarifa rondaría los Bs 12,65 por litro, lo que representaría un aumento del 81,8%.
- Presión estacional en el segundo trimestre: entre marzo y mayo de 2027, el cambio regulatorio en EE. UU. hacia gasolinas de verano con menor presión de vapor (RVP) impulsará las cotizaciones hasta $2,82 por galón. En Bolivia, esto elevará el costo real a un techo de Bs 15,61 por litro en mayo (+124,3% respecto al precio actual).
- Moderación hacia el cierre del año: Hacia el tercer trimestre, la curva forward muestra una moderación que llevará el contrato de diciembre (RBZ7) a $2,355
por galón, lo que estabilizará el precio interno en torno a Bs 14,29 por litro (+105,3% respecto de los Bs 6,96 iniciales).
El desafío macroeconómico de enero
Si no se realizan cambios antes del vencimiento del D.S. 5652, el subsidio unitario promedio habrá pasado de Bs 6,31 por litro en 2026 a Bs 8,02 por litro en 2027 (+27,1%), una cifra insostenible para las finanzas públicas.
Con el precedente del diésel ya ajustado a Bs 17,95 por litro, el país cuenta con menos de dos meses para diseñar medidas de compensación focalizadas y contener el efecto en cadena que un alza superior al 110% en la gasolina generará sobre los pasajes, el transporte de carga y la canasta familiar a inicios de 2027.
El seguimiento de los contratos de futuros con vencimiento mensual en Nueva York (RBF7 a RBZ7) nos da una mirada clara tanto del costo acumulado durante 2026 como del camino que recorrerá el precio de la gasolina en Bolivia una vez que el mercado se libere el 12 de enero de 2027.
COMMENTS